Muchas personas persiguen el dinero como un fin en sí mismo, sin detenerse a reflexionar sobre cuál es su propósito real. Sin embargo, cuando aprendemos a considerarlo como un recurso dinámico, el dinero se convierte en una poderosa palanca de transformación personal que nos acerca a la vida que deseamos.
En este artículo exploraremos su esencia, las decisiones clave para administrarlo y los principios que nos ayudan a obtener control, claridad y capacidad de decisión en nuestro presente y futuro.
¿Qué es realmente el dinero?
De manera sencilla, el dinero es un activo aceptado como medio de pago para intercambiar bienes y servicios. No se limita a monedas y billetes: hoy abarca dinero electrónico, tarjetas, criptomonedas y otros instrumentos financieros.
Para comprender su valor práctico, hay que atender a sus tres funciones principales:
- Medio de cambio: elimina la necesidad de trueque, facilitando transacciones rápidas.
- Unidad de cuenta: permite fijar precios, comparar costos y medir valor.
- Depósito de valor: posibilita ahorrar riqueza para objetivos futuros.
De este modo, el dinero no es bueno ni malo por sí mismo; su relevancia reside en el uso que le demos.
Propósito antes que dinero
Antes de planificar cuánto ahorrar o invertir, debemos definir objetivos financieros claros y significativos. La metodología SMART resulta de gran ayuda:
- Específicos
- Medibles
- Alcanzables
- Relevantes
- Con fecha límite
Preguntas que guían nuestra reflexión: ¿Qué vida quiero construir? ¿Qué gastos me acercan a esa visión y cuáles me distraen? Dividir metas grandes en etapas intermedias facilita avanzar con confianza.
El presupuesto: tu mapa financiero
El presupuesto es la herramienta básica para gestionar el dinero. Al registrar ingresos, gastos y deudas obtenemos una visión real de a dónde va cada euro. De esta manera podemos priorizar, ajustar y anticipar decisiones sin depender de impulsos.
Una de las reglas más populares es la 50-30-20, que asigna:
Si destinar el 20% al inicio no es viable, podemos empezar con un 5% e incrementar progresivamente. Lo importante es generar el hábito.
Ahorro y protección
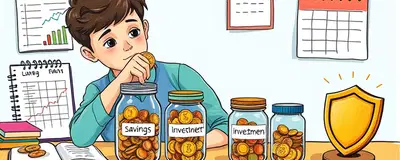
El ahorro no es un sacrificio inútil, sino un escudo ante la incertidumbre. Constituir un fondo de emergencia equivalente a 3–6 meses de gastos nos brinda tranquilidad y evita que un imprevisto se convierta en crisis.
Ahorrar de manera constante también nos coloca en posición de aprovechar oportunidades, ya sea un viaje, un proyecto personal o una inversión inesperada.
Inversión: haz que el dinero trabaje
Una vez cubierto el fondo de emergencia, podemos explorar vías para que el dinero crezca. Mientras el ahorro mantiene la liquidez, la inversión a medio y largo plazo busca multiplicar nuestro capital.
Para elegir el vehículo adecuado conviene evaluar:
- Horizonte temporal
- Tolerancia al riesgo
- Objetivo personal
- Necesidad de liquidez
Así, cada decisión se alinea con nuestras metas y no con un afán meramente especulativo.
Deuda: herramienta o carga
La deuda puede ser aliada o enemiga. Cuando financia activos productivos, impulsa proyectos y crecimiento. Pero si sostiene un estilo de vida insostenible, los intereses se convierten en un obstáculo.
Para mantener un buen equilibrio, prioriza el pago de deudas con interés alto y procura que el ratio cuotas/ingresos no exceda el 30%.
Bienestar financiero: más que riqueza
El bienestar financiero no se mide solo por el saldo bancario, sino por vivir con calma y avanzar hacia metas. Incluye flujo de caja equilibrado, colchón de seguridad y un plan claro que dé sentido al dinero.
Con estos pilares, el dinero deja de ser fuente de ansiedad y se convierte en un soporte de libertad y propósito.
Dinero y valores personales
El dinero debe reflejar nuestros principios, no dictarlos. Podemos distribuirlo en categorías que se vinculen con lo que valoramos:
- Vivienda y básicos
- Ahorro y fondo de emergencia
- Inversión
- Formación
- Experiencias y disfrute
- Proyectos solidarios
Así, cada euro se convierte en un vehículo para financiar seguridad, crecimiento, salud, relaciones y propósito.
Conclusión
Entender el dinero como una herramienta de diseño de vida nos permite tomar decisiones conscientes, basadas en valores y objetivos reales. No se trata de acumular sin fin, sino de emplear este recurso para crear estabilidad, libertad y sentido.
Con presupuesto, ahorro, inversión y un propósito claro, cada decisión financiera contribuye directamente a la vida que deseamos. Empieza hoy: dale a tu dinero un rol activo como aliado de tu proyecto vital.